 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, Yüksek Teknoloji Bölgesi, Dongtai, Jiangsu, Çin | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



Küresel Tel ve Kablo Endüstrisi: Boyut ve Ölçek
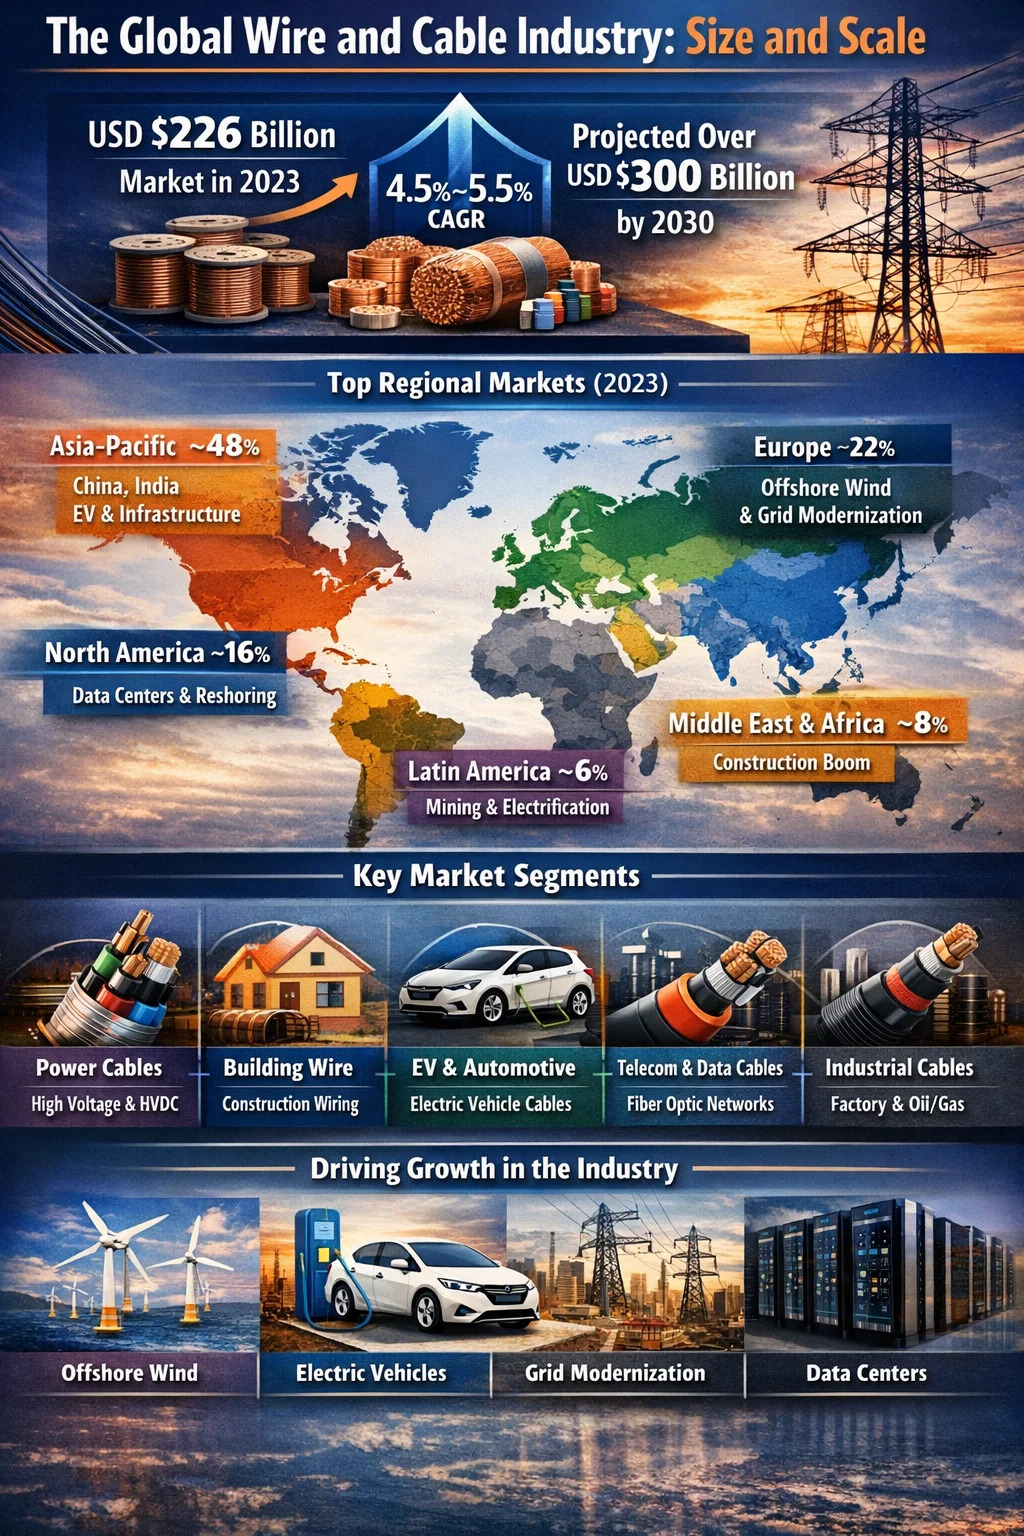
Tel ve kablo endüstrisi dünyadaki en büyük imalat sektörlerinden biridir. Küresel tel ve kablo pazarı 2023'te yaklaşık 226 milyar ABD doları değerindeydi ve analistler, segmente bağlı olarak %4,5 ila %5,5 civarında bileşik yıllık büyüme oranı (CAGR) ile büyüyerek 2030 yılına kadar 300 milyar ABD dolarını aşacağını tahmin ediyor. Bu ölçek, endüstrinin gelir açısından küresel yarı iletken ekipman sektörüyle karşılaştırılabilir olmasını ve diğer birçok tanınmış imalat endüstrisinden önemli ölçüde daha büyük olmasını sağlar.
Bunu fiziksel anlamda ifade etmek gerekirse, endüstri yılda yüz milyonlarca kilometre tel ve kablo üretiyor. Küçük çaplı bir üründe dakikada 1.000 metre hızla çalışan tek bir büyük ölçekli tel ve kablo ekstruder hattı, tek bir yılda 500.000 kilometreden fazla yalıtımlı tel üretebilir. İşlenen malzemenin (bakır, alüminyum, PVC, XLPE, PE, LSZH bileşikleri) çok büyük hacmi şaşırtıcıdır. Tel ve kablo endüstrisinin tek başına bakır tüketimi yaklaşık olarak Toplam küresel rafine bakır talebinin %60 ila %65'i Bu, 2023 yılında yaklaşık 25 milyon mt'luk küresel toplamın yaklaşık 15 milyon mt'unu oluşturmuştur.
Bölgesel Dağılım: Hangi Pazarların Hakim Olduğu
Tel ve kablo endüstrisi küresel olarak eşit bir şekilde dağılmamıştır. Üretim ve tüketim ağırlıklı olarak az sayıda bölgede yoğunlaşmış olup, Asya-Pasifik açık ara öndedir.
| Bölge | Tahmini Pazar Payı (2023) | Temel Büyüme Faktörü | Öngörülen CAGR (2024–2030) |
|---|---|---|---|
| Asya-Pasifik | ~%48 | Çin altyapısı, Hindistan kentleşmesi, EV üretimi | %5,5 – %6,5 |
| Avrupa | ~%22 | Açık deniz rüzgarı, şebeke modernizasyonu, EV'nin benimsenmesi | %4,0 – %5,0 |
| Kuzey Amerika | ~%16 | Şebeke yatırımı, veri merkezleri, üretimin yeniden desteklenmesi | %4,0 – %4,8 |
| Orta Doğu ve Afrika | ~%8 | İnşaat patlaması, enerji altyapısının genişletilmesi | %5,0 – %6,0 |
| Latin Amerika | ~%6 | Elektrifikasyon projeleri, madencilik sektörü kabloları | %3,5 – %4,5 |
Çin tek başına kabaca hesap veriyor Küresel tel ve kablo üretiminin %35'i , devasa elektrik şebekesi genişletme programı, gayrimenkul ve altyapı inşaatı ve dünyanın en büyük EV pazarı olma konumu nedeniyle yönlendiriliyor. Hengtong Group, Zhongtian Technology ve Baosheng Science and Technology gibi şirketlerin önderlik ettiği Çinli tel ve kablo üreticileri hızla büyümüş ve artık Güneydoğu Asya ve Afrika'daki denizaltı kablo projeleri de dahil olmak üzere küresel olarak rekabet etmektedir.
Avrupa'da pazar, AB Yapı Ürünleri Yönetmeliği kapsamında açık deniz rüzgarı, yüksek voltajlı doğru akım (HVDC) iletimi ve yangına dayanıklı bina kabloları için yüksek özellikli ürünlerle tanımlanmaktadır. Prysmian (İtalya), Nexans (Fransa) ve NKT (Danimarka/Almanya) gibi Avrupalı kablo üreticileri, denizaltı kabloları için kapasiteye büyük yatırım yaptılar ve 525kV HVDC'ye kadar gerilimlerde kablo üretebilen tel ve kablo ekstrüder hatları işletiyorlar.
Tel ve Kablo Pazarının Segment Bazında Dağılımı
Tel ve kablo endüstrisi tek bir homojen pazar değildir. Her biri kendi dinamiklerine, teknoloji gereksinimlerine ve büyüme oranlarına sahip birkaç farklı segmente ayrılmıştır. Bu segmentleri anlamak, tel ve kablo ekstruder ekipmanına olan talebin nereye doğru gittiğini değerlendiren herkes için önemlidir.
Güç Kabloları (İletim ve Dağıtım)
Bu, kabaca tek başına en büyük segmenttir. Değer olarak toplam tel ve kablo pazarının %35 ila %40'ı . Güç kabloları, iletim ağları (66kV ila 500kV ve üzeri arasında çalışan) ve dağıtım ağları (tipik olarak 1kV ila 33kV) aracılığıyla elektriği üretim kaynaklarından son tüketicilere taşır. Eskiyen havai hatların yer altı kablolarıyla değiştirilmesi, açık deniz rüzgar santrallerinin bağlanması ve ülkeler arasındaki HVDC bağlantılarının genişletilmesi yönündeki küresel çaba, güçlü talebi sürdürüyor. Prysmian'ın yüksek gerilim ve denizaltı kablolarına yönelik birikmiş sipariş hacmi son yıllarda 15 milyar Euro'yu aştı; bu da kurulu üretim kapasitesine kıyasla talebin ne kadar ileride olduğunu gösteriyor.
Bina Tel ve Kablolama Sistemleri
Konut ve ticari inşaatlarda kullanılan PVC veya XLPE yalıtımlı iletkenler olan inşaat teli, üretilen toplam kablo uzunluğuna göre en yüksek hacimli segmenttir. Bu segment inşaat faaliyetleriyle sıkı bir şekilde bağlantılıdır. Amerika Birleşik Devletleri'nde yalnızca inşaat teli pazarı yıllık 10 milyar doları aşıyor. THHN/THWN (ıslak yerlerde 90°C'ye kadar derecelendirilmiş), NM-B (Romex) ve zırhlı kablo (MC kablo) gibi ürünler, dakikada 500 metrenin üzerindeki hızlarda çalışabilen yüksek hızlı tek vidalı tel ve kablo ekstruder hatlarında üretilmektedir.
Otomotiv ve Elektrikli Araç Teli
Otomotiv teli segmenti neredeyse diğerlerinden daha hızlı büyüyor. Kablo demetlerine sarılmış ince duvarlı PVC veya XLPE yalıtımlı bakır iletkenlerden oluşan geleneksel otomotiv teli, akülü elektrikli araçlar için yüksek gerilim kablolarıyla güçlendiriliyor. Bu HV kabloları 400V ila 800V DC'de çalışır, özel koruma ve yalıtım sistemleri gerektirir ve zorlu termal ve mekanik performans standartlarını karşılamalıdır. Küresel otomotiv kablo tesisatı pazarının değeri 2023'te 50 milyar doların üzerindeydi ve bu büyümenin önemli bir kısmı, doğrudan elektrifikasyon nedeniyle araç başına artan kablo içeriğinden kaynaklanıyor.
Telekom ve Data Kabloları
Bu segment fiber optik kabloları, yapısal kabloları (veri merkezleri için Cat 6, Cat 6A, Cat 8), koaksiyel kabloları ve LAN kablolarını içerir. Küresel fiber optik kablo dağıtımı keskin bir şekilde hızlanıyor Asya ve Avrupa'daki FTTH (eve kadar fiber) programları ve dünya çapındaki hiper ölçekli veri merkezi inşaatı tarafından yönlendirilmektedir. Yalnızca ABD Geniş Bant Eşitliği, Erişim ve Dağıtım (BEAD) programı, geniş bant genişletme için 42,5 milyar ABD doları taahhüt etti; bunun önemli bir kısmı fiber kablo dağıtımını finanse ediyor. Fiber optik ikincil kaplama ve tampon tüp üretimine yönelik tel ve kablo ekstruder hatlarının, dakikada 300 metreye varan hat hızlarında son derece sıkı boyut toleranslarına (tipik olarak ±0,005 mm) ulaşması gerekir.
Endüstriyel ve Enstrümantasyon Kabloları
Fabrikalar, petrol ve gaz platformları, madencilik operasyonları ve proses tesisleri için endüstriyel kablolar son derece uzmanlaşmış ve yüksek değerli bir segmenti temsil etmektedir. Bu kablolar arasında tepsi kabloları, enstrümantasyon kabloları, termokupl uzatma kabloları, değişken frekanslı sürücü (VFD) kabloları ve tehlikeli konumlar için patlamaya dayanıklı kablolar bulunur. Bu segmentteki marjlar, ticari inşaat teline göre önemli ölçüde daha yüksektir ve burada kullanılan tel ve kablo ekstrüder konfigürasyonları genellikle birden fazla geçişte koruma, dolgu ve dış kılıf uygulamak için birden fazla çapraz kafa içerir.
Tel ve Kablo Sektöründe Büyümeyi Ne Sağlıyor?
Sektörün önümüzdeki on yıldaki büyüme yörüngesi, geçmişin tipik inşaat döngüsü odaklı talebinden temelde farklı olan çeşitli yapısal güçler tarafından şekillendiriliyor.
Enerji Dönüşümü ve Açık Deniz Rüzgârı
Fosil yakıtlardan yenilenebilir enerjiye geçiş, belki de bugün tel ve kablo endüstrisindeki en güçlü itici güçtür. Açık deniz rüzgarı tek başına muazzam miktarda kablo gerektirir. Tipik bir 1 GW açık deniz rüzgar çiftliği, yaklaşık 600 ila 800 kilometre diziler arası kablo (33kV) ve 100 ila 200 kilometre ihracat kablosu (132kV ila 400kV) gerektirir. Avrupa'da şu anda 30 GW'ın üzerinde kurulu açık deniz rüzgar kapasitesi bulunuyor ve 2050 yılına kadar 300 GW'ı aşma hedefleri var. Açık deniz rüzgar kapasitesinin her gigawatt'ı, özel tel ve kablo ekstrüder sistemleri aracılığıyla işlenen yaklaşık 1.000 metrik ton kablo yalıtım bileşiği tüketiyor.
Elektrikli Araç Penetrasyon
EV'nin benimsenmesi, otomotiv teli segmentini önemli ölçüde yeniden şekillendiriyor. Aracın ötesinde şarj altyapısı da önemli miktarda kablo yatırımı gerektiriyor. 150 kW ila 350 kW çıkış kapasitesine sahip tek bir DC hızlı şarj istasyonu, yalnızca beş yıl önce egzotik özel ürünler olarak kabul edilebilecek kalın, esnek, sıvı soğutmalı kablolar gerektiriyor. Küresel EV satışları yılda on milyonlarca adede yaklaşırken, yüksek performanslı tel ve kabloya olan talep ve bunları üretmeye yönelik ekstrüzyon kapasitesi, bu alanda her yıl çift haneli oranlarda artıyor.
Küresel Şebeke Modernizasyonu
Dünyanın elektrik iletim altyapısının büyük bir kısmı 1960'lı ve 1970'li yıllarda inşa edilmiştir ve şu anda tasarım ömrünü tamamlamış veya aşmıştır. Uluslararası Enerji Ajansı (IEA), şunu tahmin ediyor: Küresel şebeke yatırımının 2030 yılına kadar yılda 600 milyar ABD dolarına ulaşması gerekiyor enerji geçişini desteklemek için - mevcut yıllık yatırım seviyelerinin iki katından fazla. Bu yatırımın önemli bir kısmı kabloya yapılıyor: Havai hatların yerini alan yer altı dağıtım kabloları, yeni iletim koridorları ve sınır ötesi ara bağlantılar.
Veri Merkezleri ve Dijital Altyapı
Yapay zeka iş yüklerini ve bulut bilişimi desteklemek için inşa edilen hiper ölçekli veri merkezleri, olağanüstü miktarlarda güç ve sinyal kablosu tüketiyor. Tek bir büyük veri merkezi tesisi, milyonlarca metre yapısal kabloya, gelen besleme için binlerce metre orta gerilim güç kablosuna ve dahili ve harici bağlantı için önemli uzunlukta fiber optik kabloya ihtiyaç duyabilir. Şu anda dünya çapında yapım aşamasında olan 300'den fazla hiper ölçekli veri merkeziyle, bu segment tek başına tel ve kablo talebine anlamlı bir hacim katıyor.
Gelişmekte Olan Pazarlarda Kentleşme
Hindistan, Güneydoğu Asya, Afrika ve Orta Doğu'da hızlı kentleşme, inşaat telleri, dağıtım kabloları ve telekom kabloları için sürekli temel talep yaratıyor. Yalnızca Hindistan'ın tel ve kablo pazarının değeri 2023'te yaklaşık 15 milyar ABD doları olarak gerçekleşti ve hükümetin iddialı elektrifikasyon programları, akıllı şehir girişimleri ve genişleyen imalat sektörünün etkisiyle 2030'a kadar %10'un üzerinde yıllık bileşik büyüme oranıyla büyümesi bekleniyor. Bu durum, kapasiteyi artırmak ve eski makinelerden daha yüksek hızlı, daha hassas modern ekipmanlara geçiş yapmak isteyen Hintli üreticilerin tel ve kablo ekstruder ekipmanlarına yatırım yapma dalgasını tetikledi.
Tel ve Kablo Ekstruder Daha Geniş Sektördeki Pazar
Tel ve kablo ekstruder pazarı (iletkenlere yalıtım ve kılıf uygulamak için kullanılan makineler) daha geniş tel ve kablo ekipmanı pazarının önemli bir alt kümesidir. Küresel tel ve kablo makineleri pazarı (sadece ekstrüderleri değil aynı zamanda büküm makinelerini, zırhlama hatlarını, test ekipmanlarını ve tamburlu sarıcıları da içerir) yaklaşık Yıllık 4 milyar ila 5 milyar ABD doları . Bunların arasında ekstrüzyon ekipmanı en büyük tek ekipman kategorisini temsil eder.
Tel ve kablo ekstruder sistemlerine olan talep, kablo imalat endüstrisindeki sermaye harcaması eğilimlerini yakından takip etmektedir. Açık deniz rüzgarı, EV ve şebeke yatırım etkenleri nedeniyle 2021'den bu yana olduğu gibi kablo talebi arttığında, kablo üreticileri yeni ekstrüzyon hatları sipariş ederek yanıt veriyor. Maillefer (Nextrom), Troester ve Rosendahl gibi Avrupalı üreticilerin yüksek kaliteli tel ve kablo ekstruder hatlarının teslimat süreleri, güçlü sipariş alımları nedeniyle bazı durumlarda 18 ila 24 aya kadar uzadı.
Başlıca Tel ve Kablo Ekstruder Üreticileri ve Odak Alanları
- Maillefer (Nextrom, Finlandiya/İsviçre): Yüksek gerilim kablo ekstrüzyon hatları, fiber optik üretim ekipmanları ve çapraz bağlama sistemlerinde uzmanlaşmıştır. XLPE yalıtımına yönelik CV tüp teknolojileri, yaygın olarak endüstri lideri olarak kabul edilmektedir.
- Troester (Almanya): Orta ve yüksek gerilim kablolarına yönelik yüksek hassasiyetli tekli ve üçlü ortak ekstrüzyon kafalarının yanı sıra madencilik ve endüstriyel uygulamalara yönelik kauçuk kablo vulkanizasyon hatlarıyla tanınır.
- Rosendahl Nextrom (Avusturya): Dijital proses kontrolü ile entegre ödeme, ekstruder, soğutma, ölçüm ve alma sistemleri dahil olmak üzere eksiksiz tel ve kablo ekstrüzyon hatları sağlar. Hem bakır tel izolasyonunda hem de fiber optik ikincil kaplamada güçlüdür.
- Davis-Standart (ABD): ABD ve Latin Amerika kablo üreticileri arasında güçlü bir kurulu tabana sahip, tel, bağlantı teli ve koaksiyel kablo uygulamaları oluşturmak için tel ve kablo ekstruder sistemlerinin önde gelen Kuzey Amerika tedarikçisi.
- Çinli üreticiler (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Avrupa alternatiflerine göre daha düşük sermaye maliyetiyle güvenilir performansa ihtiyaç duyan Asya, Orta Doğu ve Afrika'daki üreticilere tel ve kablo ekstruder makineleri tedarik ederek orta seviye segmentte fiyat konusunda agresif bir şekilde rekabet edin.
Tel ve kablo ekstruder tedarikçisinin seçimi genellikle kablo üreticisinin hedeflediği ürün tipini ve kalite kademesini yansıtır. Ticari amaçlı inşaat teli üreticileri, sermaye harcamalarını en aza indirmek için Çin yapımı ekstrüderleri tercih ederken, denizaltı kabloları, otomotiv yüksek gerilim kabloları veya havacılık teli üreticileri, müşterilerinin ihtiyaç duyduğu süreç istikrarını ve belge izlenebilirliğini sağlamak için her zaman Avrupa veya Japon ekipmanlarına yatırım yapar.
Hammadde Temini: Bakır, Alüminyum ve Polimer Bileşikleri
Tel ve kablo endüstrisi, önemli hammaddelerin tedarikine ve fiyatlandırılmasına büyük ölçüde bağımlıdır. Bakır ve alüminyum iletken maliyetleri genellikle Bitmiş bir kablonun toplam maliyetinin %50 ila %70'i Bu, hammadde fiyatlarındaki dalgalanmaların endüstri gelirleri ve marjları üzerinde çok büyük bir etkiye sahip olduğu anlamına geliyor.
Bakır Bağımlılığı ve Fiyat Oynaklığı
Bakır, üstün iletkenliği nedeniyle çoğu tel ve kablo uygulaması için tercih edilen iletken malzemedir (alüminyumun 37 MS/m'sine karşılık yaklaşık 58 MS/m). Bununla birlikte, bakır fiyatları oldukça değişken olup, 2020'nin en düşük seviyelerinde metrik ton başına 6.000 ABD Doları civarından, talebin yoğun olduğu dönemlerde metrik ton başına 10.000 ABD Dolarının üzerine kadar değişmektedir. Bu oynaklık kablo fiyatlarına da yansıyor ve sektörün gelir rakamlarını, yıldan yıla yapılan basit karşılaştırmaları çarpıtacak şekilde emtia döngülerine duyarlı hale getiriyor. Birçok büyük kablo üreticisi, vadeli işlem sözleşmeleri yoluyla bakır riskine karşı koruma sağlar ve müşterilerle bakır fiyatı ayarlama maddeleri içeren sözleşmeler sürdürür.
Polimer Bileşik Temini
Tel ve kablo ekstruder sistemleri aracılığıyla işlenen yalıtım ve kaplama malzemeleri (PVC bileşikleri, XLPE, PE, LSZH bileşikleri) özel bileşimlerden oluşan küresel bir ağ tarafından sağlanır. Başlıca tedarikçiler arasında Borealis, Dow Chemical, Hanwha Solutions ve Sinopec bulunmaktadır. 2020-2022 döneminde yaşanan tedarik zinciri kesintileri, kablo üreticileri için önemli üretim gecikmelerine ve maliyet artışlarına neden olabilir. Dünya çapında sıkılaşan yangın güvenliği düzenlemeleri nedeniyle LSZH bileşiklerine yönelik artan talep, bileşik imalatçılarını bu tempoya ayak uydurmak için yeni kapasiteye yatırım yapmaya itti.
Bakır İkamesi Olarak Alüminyum
Ağırlığın ve maliyetin kritik olduğu segmentlerde (havai iletim hatları, geniş kesitli dağıtım kabloları ve bazı pazarlarda inşaat telleri) bakır yerine alüminyum iletkenler tercih ediliyor. Alüminyum, birim uzunluk başına bakırın maliyetinin yaklaşık üçte biri ve ağırlığının üçte biri kadardır (her ne kadar birim kesit başına daha düşük iletkenliğe sahip olsa da). Alüminyum iletkenler için kullanılan tel ve kablo ekstrüderi ve pafta kafası konfigürasyonları, bakıra kıyasla ayarlamalar gerektirir; çünkü daha yumuşak alüminyum yüzey çizilmeye karşı daha hassastır ve yalıtımın iyi bir şekilde yapışmasını sağlamak için farklı çapraz kafa ön ısıtma sıcaklıkları gerektirir.
Kablo İmalatında Kapasite Kısıtları ve Yatırım Döngüsü
Şu anda tel ve kablo sektörünü şekillendiren en önemli dinamiklerden biri, özellikle offshore rüzgar kabloları, HVDC kabloları ve EV yüksek gerilim kabloları gibi büyümenin önemli segmentlerindeki talebin üretim kapasitesini aşmasıdır. Bu kısa vadeli bir dengesizlik değil. Yeni bir yüksek gerilim kablo fabrikası kurmak veya mevcut olanı önemli ölçüde genişletmek, yatırım kararından tam üretime kadar üç ila beş yıl sürer ve yüksek gerilim ürünleri için yeni bir tel ve kablo ekstruder hattının devreye alınması, 12 ila 24 aylık bir süreçtir.
Prysmian, Nexans, NKT ve LS Cable büyük kapasite genişletme programlarını duyurdu. Prysmian, özellikle yüksek gerilim ve denizaltı kabloları için 2027 yılına kadar yeni ve genişletilmiş tesislere 1 milyar Euro'nun üzerinde yatırım yapacak. NKT, Almanya'da açık deniz rüzgar kablolarını hedef alan yeni bir fabrika inşa ediyor. Bu yatırımlar sadece binaları ve altyapıyı değil, aynı zamanda 525kV'a kadar gerilimlerde XLPE sistemlerinin üçlü ortak ekstrüzyonunu gerçekleştirebilen amaca yönelik olarak inşa edilmiş tel ve kablo ekstrüder hatlarını da içermektedir.
Önde gelen üreticilerin yüksek gerilim kablolarına yönelik sipariş birikimleri bazı durumlarda dört ila altı yıla ulaşıyor Bu, bugün sipariş edilen kabloların 2028'den 2030'a kadar teslim edilemeyeceği anlamına geliyor. Bu benzeri görülmemiş durum, hem enerji geçişi yatırımının boyutunu hem de sermaye yoğun, teknik açıdan zorlu bir üretim sürecinin hızla ölçeklendirilmesinin yapısal zorluğunu yansıtıyor.
Tel ve Kablo Sektörünün İstihdamı ve Ekonomik Etkisi
Tel ve kablo endüstrisi, dünya çapında üretim, mühendislik, satış, kurulum ve destek fonksiyonlarında yüz binlerce kişiyi istihdam etmektedir. Yalnızca Amerika Birleşik Devletleri'nde tel ve kablo imalat sektörü yaklaşık olarak istihdam sağlamaktadır. Doğrudan 70.000 ila 80.000 kişi , çok daha fazlası ilgili tel çekme, bakır çubuk ve bileşik imalat operasyonlarında kullanılıyor. Avrupa'daki büyük işverenler arasında Prysmian ve Nexans yer alıyor ve her biri dünya çapında 25.000'den fazla kişiye istihdam sağlıyor.
Ekonomik çarpan etkisi önemlidir. Üretimdeki bir tel ve kablo ekstruder hattı, operatörlere, proses mühendislerine, kalite teknisyenlerine, bakım elektrikçilerine ve mekanikerlere, lojistik personeline ve satış ve müşteri hizmetleri ekiplerine ihtiyaç duyar. 10 ila 15 ekstrüzyon hattına sahip orta büyüklükte bir kablo fabrikası doğrudan 200 ila 500 kişiyi istihdam edebilir; bakır çubuk, polimer bileşikleri, çelik tel zırh, kablo makaraları ve ambalaj malzemeleri için yerel tedarik zincirlerinde ek dolaylı istihdam da sağlanabilir.
Hükümetlerin yerli kablo üretim kapasitesinin enerji dönüşümü ve ulusal şebeke güvenliği açısından stratejik olarak önemli olduğunu kabul etmesiyle, tel ve kablo üretiminin (özellikle Amerika Birleşik Devletleri ve Avrupa'da) yeniden desteklenmesi bir politika önceliği haline geliyor. Birçok ABD'li kablo üreticisi, yerli yenilenebilir enerji ve şebeke modernizasyon projelerinin yerel olarak üretilmiş kablolarla tedarik edilmesi ihtiyacını açıkça öne sürerek, ithalata bağımlılığı azaltacak şekilde yeni tesis yatırımları veya genişletmeleri duyurdu.
Tel ve Kablo İmalatını Yeniden Şekillendiren Teknoloji Trendleri
Hacimdeki ham büyümenin ötesinde tel ve kablo endüstrisi, hangi ürünlerin, nasıl yapıldığını ve bunları yapmak için hangi ekipmana ihtiyaç duyulduğunu etkileyen teknolojik değişikliklerle şekilleniyor.
Ekstrüzyon Hatlarının Dijitalleştirilmesi
Modern tel ve kablo ekstruder sistemleri, dijital proses kontrol platformlarıyla giderek daha fazla entegre edilmektedir. OPC-UA veri bağlantısı, kapalı döngü geri bildirimli hat içi X-ışını ve lazer ölçümü ve MES entegrasyonu, üreticilerin üretilen her metre kabloyu tam süreç izlenebilirliğiyle takip etmesine olanak tanır. Bu sadece bir kalite yönetimi avantajı değildir; özellikle düzenleyicilerin kurulumun ömrü boyunca belgelenmiş süreç kayıtlarına ihtiyaç duyduğu açık deniz rüzgar veya nükleer uygulamalara yönelik kablolar için ticari bir gereklilik haline gelmektedir.
Yeni Yalıtım Malzemeleri ve Daha Yüksek Gerilim Gereksinimleri
Daha yüksek iletim voltajlarına yönelme (uzun mesafelerde direnç kayıplarını azaltmak için) ve HVDC teknolojisinin geliştirilmesi, yeni yalıtım malzemelerine ve daha hassas ekstrüzyon işlemlerine olan talebi artırmaktadır. DC-XLPE - özellikle HVDC uygulamaları için formüle edilmiş polietilen - ultra temiz işleme koşulları ve son derece hassas duvar kalınlığı kontrolü gerektirir çünkü DC elektrik alanları, yalıtım kusurlarıyla AC alanlardan farklı şekilde etkileşime girer. HVDC kablo üretimi için kullanılan tel ve kablo ekstruder sistemleri, bazı açılardan yarı iletken üretimine yaklaşan temizlik standartlarını korumalıdır.
Geri Dönüşüm ve Döngüsel Ekonomi Baskıları
Halojensiz ve geri dönüştürülebilir kablo malzemelerine ilişkin düzenleyici baskı dünya çapında artıyor. AB'nin Ekolojik Tasarım Yönetmeliği ve Genişletilmiş Üretici Sorumluluğu çerçeveleri, kablo tasarımını ve malzeme seçimlerini etkilemeye başlıyor. Bu, hem performans standartlarını hem de kullanım ömrü sonu geri dönüştürülebilirlik gereksinimlerini karşılarken mevcut tel ve kablo ekstruder ekipmanında işlenebilen yeni bileşik formülasyonlarına yönelik talep yaratıyor; bu, tedarik zinciri boyunca önemli Ar-Ge yatırımlarını yönlendiren teknik açıdan zorlu bir kombinasyon.
 İlgili Ürünler











